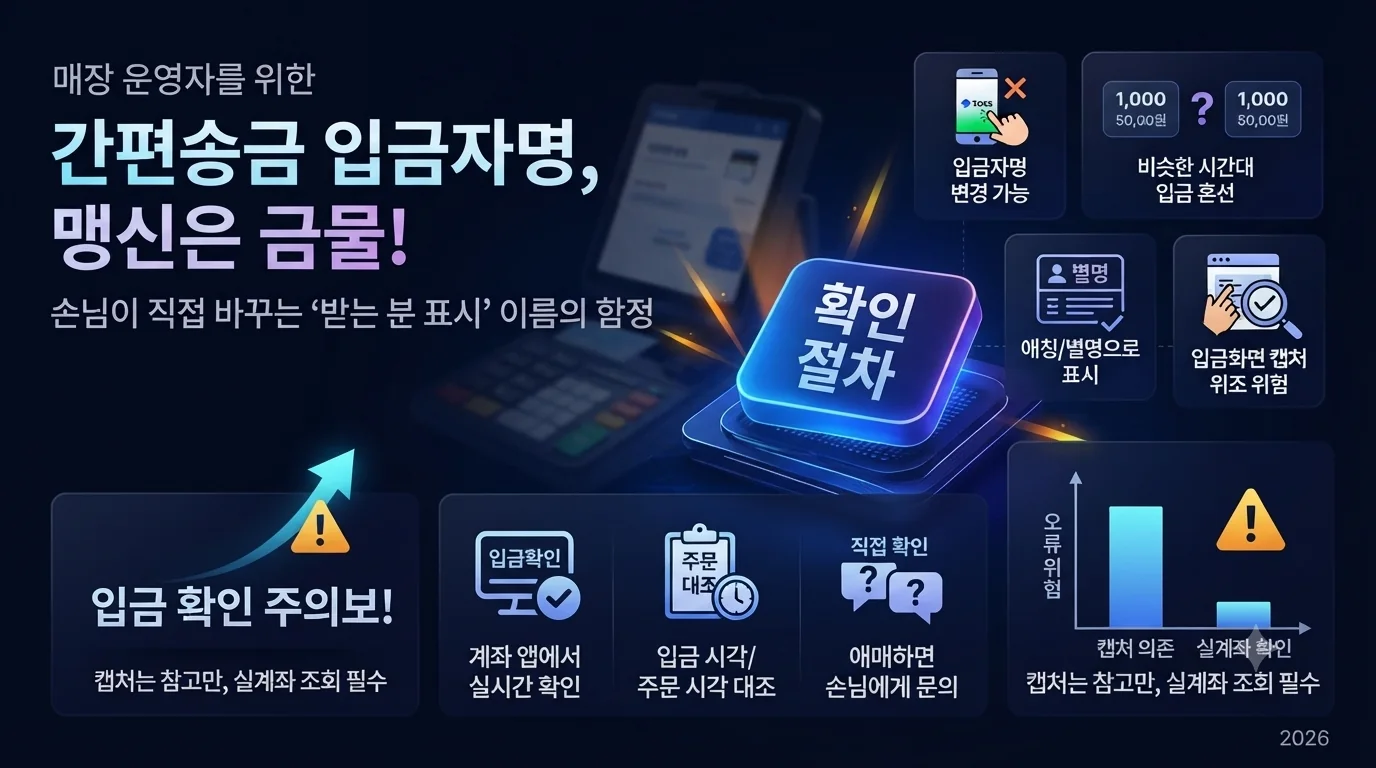
매장에서 계좌이체를 받을 때 입금자명으로 어떤 손님의 결제인지 대조하는 경우가 많습니다. "김철수"라고 찍히면 김철수라는 손님이 보낸 돈이라고 판단하는 식입니다.
이 판단은 간편송금 앱에서는 어긋날 수 있습니다. 토스 같은 앱은 송금할 때 "받는 분에게 표시"되는 이름을 손님이 직접 입력해서 바꿀 수 있게 해두었기 때문입니다.
이 글에서는 간편송금의 입금자명이 왜 그대로 믿기 어려운지, 그리고 매장에서는 어떻게 대응하는 것이 안전한지 정리합니다.
입금자명을 손님이 직접 정할 수 있습니다
토스에서 계좌로 송금할 때 화면에는 "받는 분에게 표시"라는 항목이 있습니다. 기본값은 보내는 사람의 실명이지만, 이 항목을 눌러 원하는 문구로 바꿀 수 있습니다. 한글 7자, 영문 14자 이내로 자유롭게 입력할 수 있어 실명이 아닌 다른 이름이나 문구로도 송금이 가능합니다.
이 기능 자체는 나쁜 의도로 만들어진 것이 아닙니다. 월세를 보낼 때 "3월 월세"라고 표시하거나, 모임 회비를 보낼 때 본인 대신 모임 이름을 표시하는 등 정상적인 용도가 많습니다. 문제는 매장이 이 표시를 손님 신원 확인 수단으로 쓰기에는 근거가 약하다는 점입니다.
왜 대조가 어긋나나
몇 가지 상황에서 입금자명과 실제 손님이 어긋납니다.
이전 입력이 그대로 남아있는 경우입니다. 손님이 이전에 다른 용도로 표시 문구를 바꿔둔 적이 있다면, 이번에도 그 문구가 그대로 뜬 채 송금할 수 있습니다. 본인도 모르게 엉뚱한 이름으로 입금되는 셈입니다.
두 손님이 비슷한 시간에 결제하는 경우입니다. 같은 이름이나 비슷한 문구가 겹치면 어떤 주문의 결제인지 구분하기 어려워집니다. 계좌이체 QR로 손님이 몰리는 시간대에는 이 문제가 더 잦아집니다.
표시 문구를 짧게 줄이는 경우입니다. 글자 수 제한 안에서 애칭이나 줄임말로 표시하면 매장 입장에서는 누구인지 알아보기 어렵습니다.
대조 수단이 아니라 참고 정보로 씁니다
입금자명을 아예 무시할 필요는 없습니다. 다만 유일한 근거로 삼지 않는 것이 중요합니다. QR로 결제를 받는 매장은 카드 결제처럼 별도 승인 기록이 남지 않기 때문에 입금자명에 기대고 싶은 마음이 더 클 수 있는데, 그럴수록 아래 방법들을 참고 정보로만 써야 합니다.
주문번호나 픽업 시각을 함께 확인합니다. 입금 시각과 주문이 들어온 시각을 맞춰보면 이름이 불명확해도 어떤 주문인지 좁힐 수 있습니다.
애매하면 손님에게 직접 확인합니다. "방금 입금해주셨나요?"라고 한 번 확인하는 것이 잘못된 주문 처리보다 낫습니다.
결제 확인은 반드시 계좌 앱에서 직접 합니다. 손님이 보여주는 이체 완료 화면 캡처만으로 입금을 확정하지 않습니다. 캡처 화면은 실제 이체 여부와 무관하게 편집되거나 예전 화면일 수 있습니다. 매장의 계좌 앱이나 거래내역에서 실제 입금을 확인하는 것이 유일하게 믿을 수 있는 방법입니다.
포장·배달 주문처럼 손님이 매장을 떠난 뒤에도 결제 확인이 가능한 구조에서는 이 원칙이 더 중요합니다. 눈앞에서 결제를 확인할 수 없는 상황일수록 화면 캡처에 의존하기 쉬운데, 정작 캡처는 가장 쉽게 위조될 수 있는 근거입니다. 반드시 매장 계좌의 실제 거래내역과 대조한 뒤 상품을 내주는 순서를 지켜야 합니다.
은행 자체 이체와의 차이
은행 모바일뱅킹에서 계좌로 직접 이체할 때도 "받는 통장 표시" 문구를 바꿀 수 있는 경우가 있습니다. 다만 이 기능이 화면 전면에 노출되고 사용이 쉬운 간편송금 앱에서 훨씬 빈번하게 쓰입니다. 은행 앱은 여러 단계를 거쳐야 표시 문구를 바꿀 수 있는 반면, 간편송금 앱은 송금 화면 안에 바로 노출되어 있어 손님이 자연스럽게 문구를 만지게 됩니다.
계좌이체 QR로 결제를 받는 매장은 손님이 어떤 앱으로 송금하는지 알 수 없습니다. 은행 앱으로 보내는 손님도 있고 간편송금 앱으로 보내는 손님도 있어, 입금자명의 신뢰도가 결제 수단마다 다르다는 점을 미리 염두에 두어야 합니다. 입금자명이 어떤 규칙으로 표시되는지와 매장에서 이를 어떻게 활용할 수 있는지는 다른 글에서 표시 규칙 자체를 다뤘고, 이 글은 그 표시를 얼마나 신뢰할 수 있는지에 집중합니다.
잘못 보낸 경우의 처리도 다릅니다
간편송금으로 손님이 실수로 금액을 잘못 보냈다면, 착오송금 반환지원 제도를 통해 돌려받을 여지가 있습니다. 다만 계좌번호로 보낸 경우와 달리 연락처만으로 보낸 송금은 수취인의 실지명의를 확인할 수 없어 반환지원 대상에서 제외됩니다.
주의사항
이 글의 내용은 2026년 하반기 기준입니다. 간편송금 앱의 표시 문구 글자 수 제한이나 기본값 설정은 서비스 정책에 따라 바뀔 수 있습니다.
입금자명을 바꾸는 기능 자체가 사기를 의미하지는 않습니다. 대부분은 정상적인 용도로 쓰입니다. 다만 매장이 이 표시만으로 손님 신원을 확정하는 것은 근거가 약하다는 점을 유의해야 합니다.
자주 묻는 질문
Q. 토스로 받은 입금자명이 손님 실명이 아니면 이상한 건가요?
아닙니다. 간편송금 앱은 받는 분에게 표시되는 문구를 보내는 사람이 자유롭게 바꿀 수 있어 실명이 아닌 경우가 흔합니다.
Q. 입금자명이 이상하면 결제를 거부해도 되나요?
거부보다는 확인이 먼저입니다. 주문 시각이나 금액이 맞으면 정상 결제일 가능성이 높고, 애매하면 손님에게 직접 물어보는 편이 낫습니다.
Q. 손님이 보여주는 이체 완료 화면을 믿어도 되나요?
화면만으로 확정하지 않는 것이 안전합니다. 실제 입금 여부는 매장의 계좌 앱이나 거래내역에서 직접 확인해야 합니다.
Q. 은행 자체 이체는 입금자명을 바꿀 수 없나요?
은행 모바일뱅킹에서도 표시 문구를 바꿀 수 있는 경우가 있습니다. 다만 간편송금 앱에서 이 기능이 더 쉽게 노출되어 있어 실제로 더 자주 쓰입니다.
Q. 손님이 간편송금으로 잘못된 금액을 보냈다면 어떻게 하나요?
일반적인 착오송금과 같은 절차로 처리됩니다. 다만 연락처로 보낸 송금은 반환지원 대상에서 제외되므로 계좌번호로 보냈는지가 중요합니다.
Q. 입금자명 대신 무엇을 기준으로 손님을 구분해야 하나요?
입금 시각과 주문 시각을 맞춰보는 방법이 가장 현실적입니다. 그래도 불분명하면 손님에게 직접 확인하는 것이 가장 정확합니다.
정리
간편송금 앱에서는 손님이 받는 분에게 표시되는 이름을 직접 정할 수 있어, 입금자명이 실명이 아니거나 이전 설정이 그대로 남아있는 경우가 있습니다. 입금자명을 유일한 대조 수단으로 쓰면 주문이 어긋날 수 있습니다.
입금 시각과 주문 시각을 함께 확인하고, 애매할 때는 손님에게 직접 묻고, 결제 확인은 캡처 화면이 아니라 매장의 계좌 앱에서 직접 하는 것이 가장 안전한 방법입니다.
회원가입 없이, 계좌이체 QR을 지금 바로 만들어보세요
계좌이체 QR 만들기